マルジャンアイランド(ラス・アル・ハイマ)・ドバイ不動産ガイド
アル・マルジャン・アイランドは、UAE初のカジノリゾート「Wynn Al Marjan Island」(2027年開業予定)の建設地として注目を集めるラスアルハイマの人工島リゾートです。開業を見据えた不動産開発が活発化しており、ドバイ中心部より取得しやすい価格帯も魅力です。 詳しくは ドバイ・UAEのカジノ完全ガイド をご覧ください。
Marjan Island完全ガイド|日本人投資家のためのRas Al Khaimah×Wynn Casino投資戦略
ドバイ不動産が成熟期に入る中、隣接首長国Ras Al Khaimah(ラス・アル・ハイマ、以下RAK)の沿岸に浮かぶAl Marjan Island(アル・マルジャン・アイランド/以下Marjan Island)が、UAE不動産市場のニューフロンティアとして急浮上しています。きっかけは2022年に発表されたWynn Al Marjan Island——UAEおよびMENA(中東・北アフリカ)地域で**初の合法的な統合型リゾート(IR/カジノ併設)**の建設計画です。Palm Jumeirahが2000年代のドバイを象徴したように、Marjan Islandは2020年代後半のUAEを象徴する開発になり得るとの期待が、世界中の投資マネーを呼び込みつつあります。
本稿ではドバイ非居住の日本人投資家を対象に、Marjan Islandの立地的特性、Wynn Casino計画の現実的な評価、価格・利回りの実態、出口戦略、そしてIR期待に依存しすぎないためのリスクを、誠実かつ実務的に整理します。
1. Marjan Islandとはどんなエリアか|Ras Al Khaimah沖の人工島群
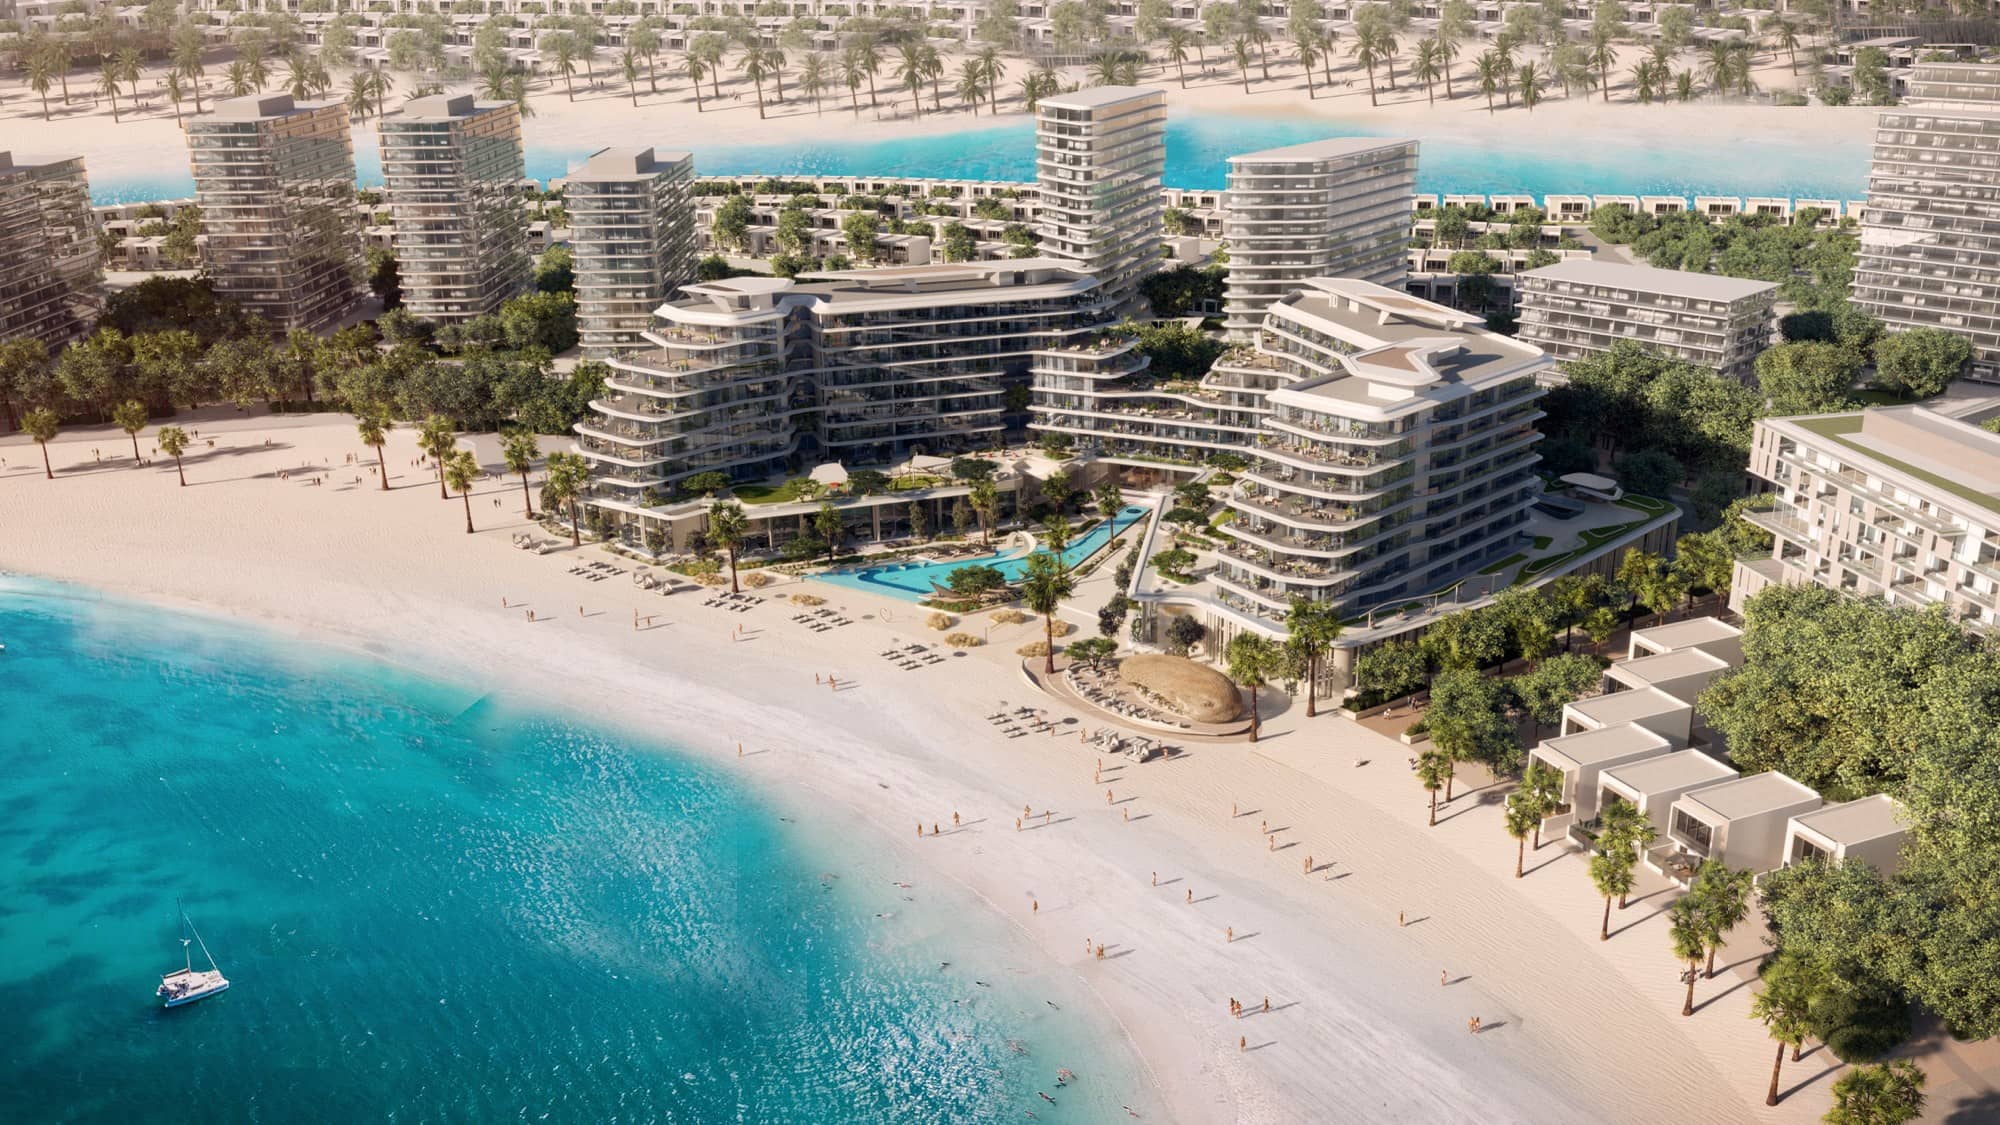
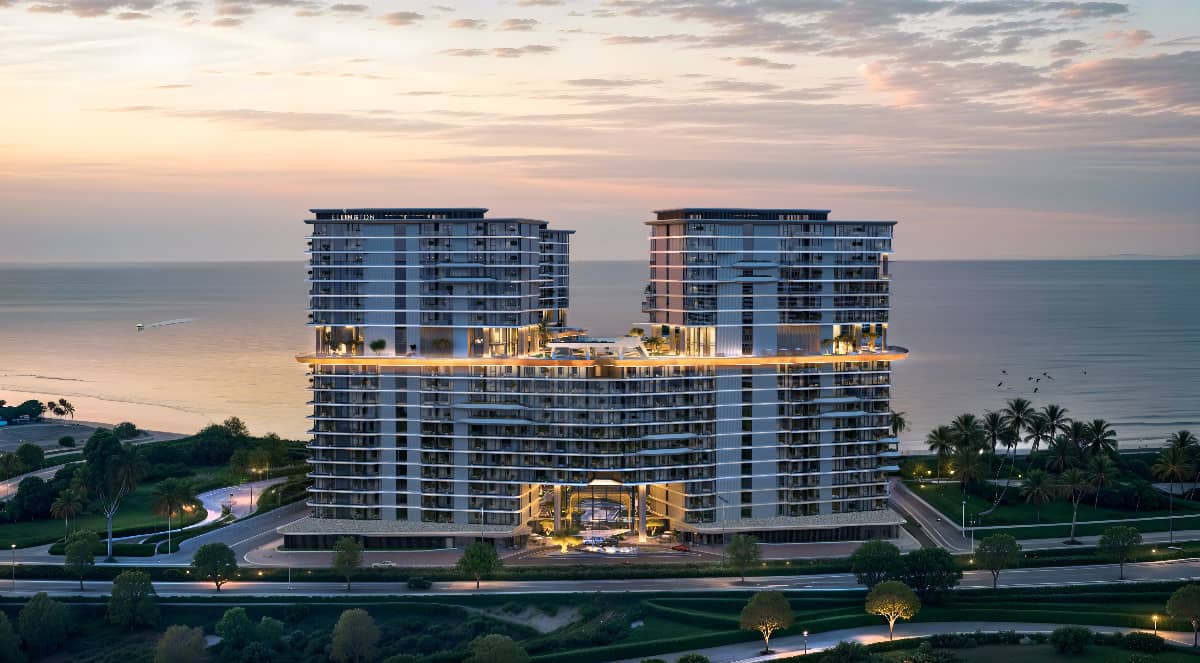
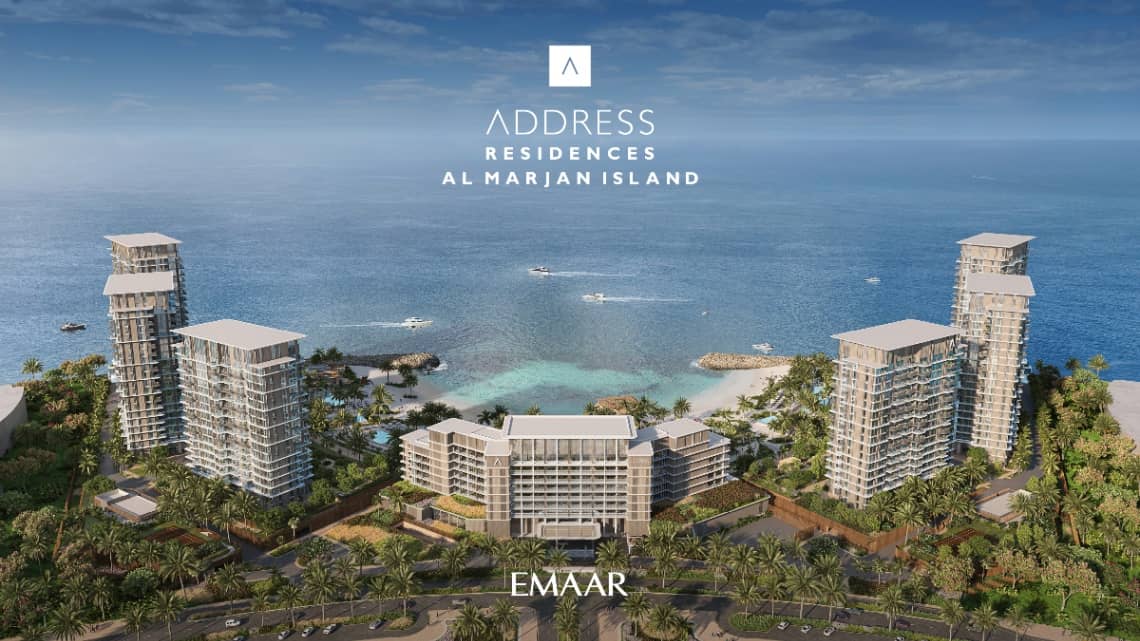
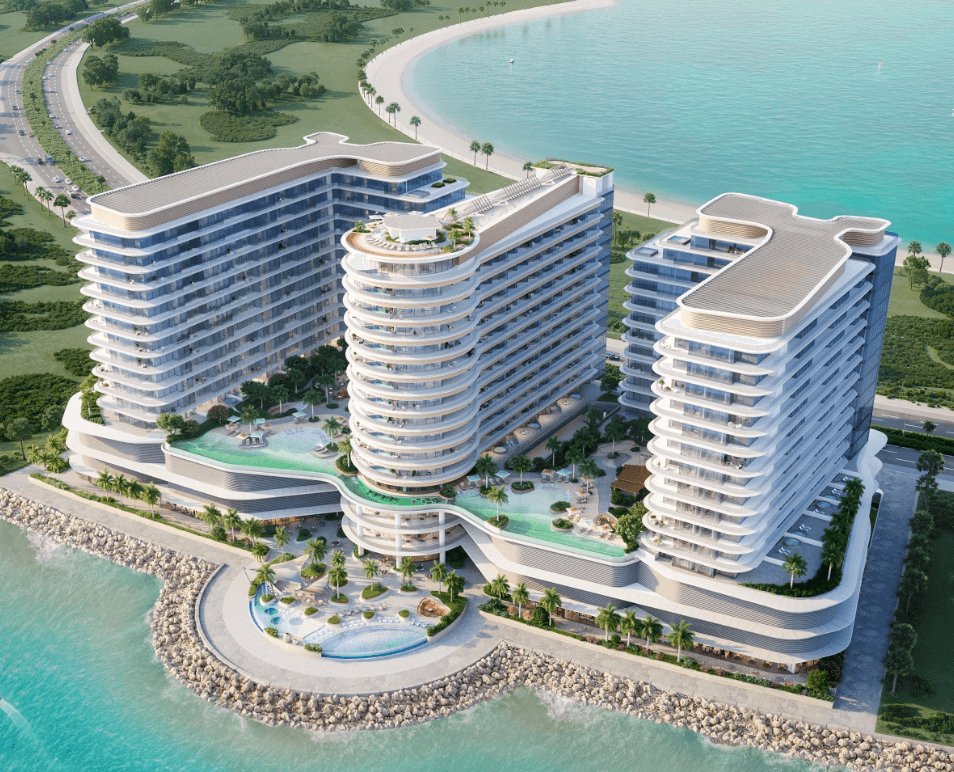
Marjan Islandは、UAE北部のRas Al Khaimah首長国がアラビア湾に造成した4本の人工島から成るマスタープランです。開発主体はRAK政府傘下のマスターデベロッパーMarjanで、Palm JumeirahやThe Worldと同時期に企画されたUAE初期の人工島プロジェクトのひとつです。
埋立面積約2.7平方キロメートル、海岸線約7.8kmにわたる4島には、8,500室超のホテルキーと18,000戸超の住宅が計画されており、RAK政府の観光立国戦略の中核を担っています。すでにRixos Bab Al Bahr、Mövenpick、DoubleTree by Hilton、Marjan Island Resort & Spa、Hampton by Hiltonなど複数の国際ブランドホテルが稼働中で、年間を通じてヨーロッパ・ロシア・CIS圏からの観光客を集めています。
そして2022年、開発の景色を一変させる発表が行われました。米国のカジノ大手Wynn ResortsとRAK Hospitality Holding、Marjanの合弁によるWynn Al Marjan Islandプロジェクトです。客室約1,530室、ゲーミングフロアを擁する高さ305m(70階建て)のランドマークタワーで、UAE初のIRおよびカジノとして2027年春の開業を目指しています。これはMENA地域全体で見ても歴史的な転換点で、Marjan Islandの不動産価値の前提条件を根本から書き換える出来事でした。
なお、UAEのゲーミング規制を所管する**GCGRA(General Commercial Gaming Regulatory Authority)**は連邦レベルで設立済みで、Wynnは2024年にカジノ運営に必要な商業ゲーミングライセンスを取得しています。「カジノが本当に解禁されるのか」という根源的な不確実性は、制度面では大きく後退したと評価できます。
2. 立地とアクセス|ドバイから1時間、しかし「別首長国」である現実
Marjan Islandの立地を語る上で、日本人投資家がまず正確に理解すべきは**「ドバイではない」**という事実です。
- **Ras Al Khaimah国際空港(RKT)**まで車で約30〜40分
- **ドバイ中心部(Downtown / DIFC)**まで車で約60〜75分(高速E11経由、約110km)
- **ドバイ国際空港(DXB)**まで車で約55〜70分
- **Al Maktoum International Airport(DWC)**まで車で約80〜90分
- Sharjah国際空港まで車で約45〜55分
- Hajar Mountains / Jebel Jais(RAK観光の目玉)まで車で約45分
ドバイのDowntown・Marina・Palm Jumeirahといった主要エリアからのアクセスは、渋滞のないオフピーク時で1時間、ピーク時で1.5時間を見込む必要があります。これはドバイ内通勤圏ではなく、「ドバイから週末・連休で訪れるリゾート」というポジショニングです。
一方、空港アクセスについては誤解を解いておく必要があります。Ras Al Khaimah国際空港は地理的には近いものの便数が限定的で、現実的にはドバイ国際空港(DXB)またはAl Maktoum(DWC)が国際線のメインゲートウェイになります。Wynnの開業に合わせ、RAK空港の拡張・LCC誘致が進められているものの、当面は「DXBから1時間のリゾート」と理解した方が実態に即しています。
なお、アブダビとは異なりRAKは独自の観光・ビジネス戦略を持つ首長国で、不動産規制・税制・ビザはUAE連邦法の枠組み内ではあるものの、登記やフリーホールド指定エリアの運用はRAK Lands Departmentが所管します。ドバイのDLD(Dubai Land Department)とは別組織である点は、購入実務で必ず認識しておくべきポイントです。
3. Wynn Al Marjan Islandとは何か|MENA初のIR計画の解像度を上げる
Marjan Island投資の最大のドライバーであるWynn Al Marjan Islandについて、楽観論と懐疑論の両方を踏まえて整理します。
プロジェクト概要
| 項目 | 内容 |
|---|---|
| 開業予定 | 2027年(当初2026〜2027年、最新ガイダンスで2027年) |
| 総事業費 | 約39億米ドル |
| 客室数 | 1,542室(ホテル+スイート) |
| 高さ | 約305m(RAK最高層、UAE有数のタワー) |
| 運営 | Wynn Resorts |
| 出資 | Wynn Resorts 40% / RAK Hospitality Holding 40% / Marjan LLC 20% |
| 立地 | Marjan Island 1(最も陸側の島) |
| 規制当局 | GCGRA(連邦ゲーミング規制庁、2023年設立) |
施設はホテル、ダイニング(24以上のレストラン)、リテール、シアター、ミーティング・コンベンション施設、そして**ゲーミングエリア(カジノ)**で構成されます。Wynnは自社で「Wynn Al Marjan Islandは伝統的なIRモデルを踏襲する」と明言しており、ラスベガス・マカオ・ボストンで実証された統合型リゾート運営のノウハウが投入されます。
投資家視点での意味
このIRが完成した場合、Marjan Islandの不動産価値に対する影響は以下のように整理できます。
- 観光客流入の構造的増加: 年間数百万人規模の追加流入が見込まれ、短期賃貸需要が一気に拡大
- 雇用創出: Wynn単体で約7,000人の雇用、関連サービスを含めれば1万人超の駐在ニーズ
- ブランド価値の確立: 「Wynn × RAK」が国際的な認知を獲得し、エリア全体のプレミアム化が進行
- ホスピタリティ集積: Nobu、JW Marriott、Marriott、Rixosなど追随ブランドが続々参入
一方、懐疑的な視点も併記しておきます。
- 遅延リスク: 大型IRプロジェクトは世界的に遅延が常態。2027年開業は楽観シナリオ
- 規制の最終形: GCGRAのゲーミングライセンス・税制・運営条件の細則がまだ完全に公開されていない
- 競合: 将来的にアブダビ・ドバイが同様のIRを許可した場合、Marjan Islandの希少性が薄まる
- 需要見通し: ラスベガス・マカオ・シンガポール型の需要がGCC圏で同等に再現できるかは未検証
つまりWynnは**「ほぼ確実だが、まだ完成していない」**段階にあり、価格にはすでに相当の期待値が織り込まれている、というのが現実的な評価です。
4. Marjan Islandの価格動向|2022年以降の急騰と現在の水準
Wynn計画が発表された2022年以降、Marjan Islandの不動産価格は急上昇しました。
- 2021年以前: AED/sqft 800〜1,200(一般的なRAKリゾート水準)
- 2023年: AED/sqft 1,200〜2,000
- 2024〜2025年: AED/sqft 1,800〜3,500(ブランデッドレジデンスは4,500超)
代表的なオフプラン・既存物件の価格レンジ(2024〜2025年時点の目安)は以下の通りです。
| プロジェクト | タイプ | 1BR目安価格 | 2BR目安価格 |
|---|---|---|---|
| Nobu Residences Al Marjan Island | ブランデッド超高級 | AED 2.8–4.0M | AED 4.5–7.5M |
| JW Marriott Residences | ホテルブランデッド | AED 2.2–3.2M | AED 3.8–6.0M |
| Marriott Residences | ホテルブランデッド | AED 1.8–2.6M | AED 3.0–4.8M |
| Marjan Beach Residences | スタンダードリゾート | AED 1.0–1.6M | AED 1.8–2.8M |
| Beach Walk Residences | ミドルレンジ | AED 1.1–1.7M | AED 2.0–3.0M |
| Pacific Marjan Island | リゾートエントリー | AED 0.9–1.4M | AED 1.6–2.5M |
| Marjan Island Resort & Spa Residences | 既存稼働中 | AED 1.0–1.5M | AED 1.7–2.6M |
日本円換算(1AED ≒ 41円)で見ると、エントリーレベルの1BRが約4,000万〜6,500万円、ブランデッドレジデンスの2BRが1.5億〜3億円のレンジ。ドバイの**Emaar Beachfrontの約60〜80%、Palm Jumeirahの約50〜70%**の水準で、「ビーチフロント・ブランデッド」を取得できる構造です。
ただし、これらの**多くがオフプラン(建設中)**であり、引き渡しは2025年〜2028年に集中します。Wynn開業(2027年予定)と引き渡しが重なるため、短期的に賃貸供給が一気に増える局面を覚悟する必要があります。
5. 投資戦略|長期賃貸・短期賃貸・転売の三つのモデル
Marjan Islandの収益モデルは、ドバイ主要エリア以上に**短期賃貸(ホリデーホーム)**へのウェイトが高くなります。リゾート立地ゆえに長期居住需要が薄く、観光・IR需要に依存する構造だからです。
長期賃貸(年契約)
- 1BR: AED 60,000〜95,000/年 → グロス利回り約5.0〜7.0%
- 2BR: AED 90,000〜140,000/年 → グロス利回り約4.5〜6.0%
ドバイMarinaやJVCに比べテナント母集団は限定的で、主にRixosやWynn周辺で働くスタッフ、RAK在勤の駐在員、長期滞在型のヨーロッパ富裕層が対象になります。
短期賃貸(ホリデーホーム)
ここが本命です。Marjan IslandはRAK観光局(RAKTDA)のホリデーホームライセンス対象エリアで、Airbnb・Booking.com経由の運営が制度的に整備されています。
- 1BRのADR: AED 500〜1,200(ハイシーズン1,500超、Wynn開業後は2,000超を想定する向きも)
- 稼働率: 現状年間平均60〜75%(ハイシーズン主導)
- 1BR年間グロス収入: AED 130,000〜220,000
- グロス利回り換算: 約6.0〜10.0%(運営費控除前)
短期賃貸は運営手数料15〜25%、清掃費、RAKTDAライセンス、ユーティリティを差し引くと、ネット利回りは4.5〜6.5%程度に落ち着きます。Wynn開業後のADR・稼働率上昇シナリオが現実化すれば、ネット7%超も視野に入りますが、これは「IR成功シナリオ」の話であり前提条件です。
転売(キャピタルゲイン)
オフプラン購入→引き渡し前または直後の転売は、Wynn開業前後の価格上昇を狙う最もポピュラーな戦略です。実際、Nobu Residencesやマリオット系ブランデッドは販売開始から数ヶ月で20〜40%値上がりした例も報告されています。
ただし、UAEオフプランの転売には以下の制約があります。
- 支払い完了比率: 通常30〜40%以上の支払い完了後でないと譲渡不可(プロジェクトごとに条件異なる)
- デベロッパー譲渡手数料: 残債の2〜5%
- 登録料: RAK Lands Departmentへの登録費用(売買金額の約2〜4%)
- 市場流動性: ドバイに比べてRAKのセカンダリー市場は薄く、出口の買い手は限られる
「確実に高値で売れる」という前提では計画すべきではなく、引き渡しまで保有して賃貸運用に切り替えるPlan Bを必ず併走させるべきです。
6. 居住者・利用者プロファイル|誰がMarjan Islandに集まるのか
Marjan Islandの需要構造は、ドバイ主要エリアとは性質が異なります。
- ヨーロッパ・ロシア・CIS圏の観光客: 既存のリゾートホテル稼働を支える主力層。Wynn開業でさらに拡大
- GCC圏(サウジ、クウェート、オマーン、カタール): 週末利用のホリデーホーム。地理的に車・短距離フライトでアクセス可能
- インド・南アジア富裕層: RAK・ドバイのインド系コミュニティが厚く、ホリデー&セカンドホーム需要が安定
- ドバイ駐在の高所得層: 週末リゾート用のセカンドホームとしてのMarjan Island活用
- IR関連雇用層(将来): Wynn従業員、関連サービス産業の駐在ニーズ(2026〜2027年から本格化)
中長期的に**「ギャンブル観光客=富裕層中心」**が加わることで、ADR押し上げ効果が期待されますが、これはあくまで2027年以降のシナリオです。現時点では既存のリゾート観光モデルが基盤となります。
日本人投資家にとっては、Marjan Islandを自家利用ホリデーホーム+ホリデーホーム運用のハイブリッドとして活用するのが現実的です。ただし、日本からの直行便がない(DXB乗継)こと、ドバイから車で1時間という立地は、利用頻度に物理的な制約を課します。
7. 将来計画|RAK観光戦略とMarjan Islandの位置づけ
Marjan Islandを評価する上で、RAK首長国全体の観光戦略を理解することが不可欠です。
- RAK Tourism Strategy 2030: 年間観光客数を350万人(2023年は約120万人)へ拡大する目標
- RAK国際空港の拡張: ターミナル増設、LCC・チャーター便誘致
- Wynn Al Marjan Islandの開業: 2027年予定、観光客動員の起爆剤
- Jebel Jais: アドベンチャー観光(世界最長ジップライン)の継続拡張
- Mina Arabiaなど隣接開発: Marjan Island周辺の追加リゾート計画
- 第二・第三のIR候補: 将来的にUAE他首長国がIR許可した場合の競合関係に注意
UAE全体としても、**Golden Visa(10年居住ビザ)の対象拡大、フリーホールド規制、所得税・キャピタルゲイン税ゼロという基本構造は維持されており、外国人投資家にとっての法制度的な土台は強固です。Marjan Islandも外国人完全所有可能(フリーホールド指定エリア)**であり、ドバイと同等の所有権が付与されます。
8. リスク要因|Marjan Island投資で必ず認識すべき6つの論点
魅力的なストーリーの裏側で、Marjan Island特有のリスクは明確に存在します。「Wynn期待だけ」で意思決定すべきではありません。
1. IR開業遅延・規制変更リスク
Wynnの2027年開業は計画ベースであり、大型IRが1〜2年遅延するのは世界的に常態です。さらに、GCGRA下のゲーミングルール(税率、ライセンス条件、賭博制限など)の最終形がまだ完全公開されていない部分があり、運営開始後の収益性に未知数が残ります。
2. オフプラン引き渡しリスク
販売中の物件の多くは2025〜2028年の引き渡し予定。デベロッパー破綻、工期遅延、仕様変更のリスクは常に存在します。RERA(ドバイ)と同等のエスクロー制度がRAKでも整備されていますが、ドバイほどの強制力と実績はまだ蓄積途上です。
3. 短期的な賃貸供給過剰
Wynn開業(2027年)と複数プロジェクトの引き渡し(2025〜2028年)が重なるため、引き渡し直後にADR・稼働率が想定を下回る期間が発生する可能性があります。賃貸キャッシュフローが初期に弱含むシナリオを織り込むべきです。
4. ドバイとの距離・流動性ギャップ
ドバイ・Palm JumeirahやEmaar Beachfrontに比べ、セカンダリー市場の流動性は薄いのが現状です。「いつでも市場価格で売れる」前提は危険で、出口に時間とコストがかかる可能性を計画に織り込む必要があります。
5. 観光・地政学リスク
リゾート+IRというモデルは、観光客流入に全面依存します。パンデミック、地政学リスク(中東情勢)、欧州・ロシア経済の急変動などが直撃した場合、ドバイMarinaやJVC以上に収益が振れる構造です。
6. 為替・税務・送金リスク
日本円→AEDの為替変動、運用利益の日本送金、日本側での海外不動産所得申告(不動産所得20万円超で確定申告必要)、日UAE租税条約の適用など、国境を越えた運用の実務コストは無視できません。
9. 比較分析|Palm Jumeirah、Emaar Beachfront、Dubai Marinaとの違い
最後に、Marjan Islandを既存のドバイ主要ビーチ/投資エリアと並べて評価します。
| 項目 | Marjan Island | Palm Jumeirah | Emaar Beachfront | Dubai Marina |
|---|---|---|---|---|
| 立地 | RAK沿岸(ドバイから60〜75分) | ドバイ中心部 | Dubai Harbour | Marina中心 |
| 平均単価(AED/sqft) | 1,800–3,500 | 3,500–6,000 | 2,800–4,500 | 1,800–2,800 |
| ビーチアクセス | プライベート | プライベート | プライベート | なし |
| 築年数 | 新築(オフプラン中心) | 築10〜20年 | 新築〜築浅 | 築10〜20年 |
| 短期賃貸需要 | 強い(IR後はさらに) | 非常に強い | 非常に強い | 強い |
| グロス利回り | 6.0–10.0%(想定) | 4.0–7.0% | 5.0–9.0% | 6.0–8.0% |
| キャピタルゲイン期待 | 非常に高い(IR期待) | 中程度 | 高い | 中程度 |
| 国際認知度 | 上昇中(Wynn効果) | 世界トップクラス | 上昇中 | 高い |
| 市場流動性 | 薄い(RAK) | 厚い | 厚い | 厚い |
| 規制管轄 | RAK Lands Department | DLD | DLD | DLD |
Marjan Islandの優位性は、価格水準が**ドバイの主要ビーチエリアの50〜80%**でビーチフロント+ブランデッドを取得でき、Wynn開業によるアップサイドが乗っている点。一方の弱点は、流動性の薄さ、ドバイとの物理的距離、IR依存の収益構造です。
ポートフォリオ戦略としては、Marjan Islandを「ハイリスク・ハイアップサイドのRAKポジション」として、Emaar BeachfrontやDowntown、Dubai Marinaなどドバイ本体のコア資産と組み合わせるのが合理的でしょう。Marjan Island単独でドバイ不動産投資のすべてを完結させるのは、IR遅延・流動性リスクを考えると推奨できません。
10. 日本人投資家のためのMarjan Island投資チェックリスト
購入前に確認すべき実務的な論点を整理します。
- 投資ロジックの明確化: Wynn開業前転売/引き渡し後ホリデーホーム運用/長期保有のいずれを主軸にするか
- プロジェクト選定: ブランデッドレジデンス(Nobu、JW Marriott)/スタンダードリゾートのいずれを選ぶか
- デベロッパー評価: 過去の引き渡し実績、財務健全性、エスクロー口座の確認
- 支払いプラン: Post-Handover Payment Planの活用可否、譲渡可能タイミングの確認
- 登記管轄の理解: RAK Lands Departmentの手続き、ドバイDLDとの違い
- ホリデーホームライセンス: RAKTDA登録運営会社の選定と契約条件
- 管理費・サービスチャージ: 年間運用コスト(AED 15〜25/sqft目安)の試算
- 金融: 非居住者向けモーゲージはRAK物件の場合ドバイより条件が厳しめ。LTV・金利を事前精査
- 税務: 日本側での海外不動産所得申告、租税条約適用、送金フローの設計
- 出口シナリオ: Wynn開業前売却/開業後3〜5年保有後売却/長期保有の3シナリオを試算
- 為替ヘッジ: AED建てキャッシュフローと円建て支払いのミスマッチ管理
Marjan Islandは、**「UAE初のIR」という構造的な追い風と、「RAKという成熟前の市場」**という二面性を併せ持つ稀有な投資対象です。Wynn Al Marjan Islandが計画通り2027年に開業すれば、Palm Jumeirah級の歴史的アップサイドが実現する可能性は否定できません。一方で、IR遅延、オフプランの供給過剰、RAKセカンダリー市場の薄さといったリスクも明確に存在し、楽観的なIRストーリーだけに依拠した投資は危険です。
最適な向き合い方は、「Wynn開業を前提としない最低限の収益性(長期賃貸ベースで5%前後のグロス)」を確保したうえで、IR開業後のアップサイドをボーナスとして位置づけることです。ブランデッドレジデンスを慎重に選び、引き渡し後のホリデーホーム運営パートナーを早期に確保し、出口シナリオを複数走らせる——この三点を押さえて初めて、Marjan Islandの真価が日本人投資家のポートフォリオに取り込めるはずです。
ドバイMarina、Emaar Beachfront、Palm Jumeirahに続く**「次のUAEプレミアム」**を狙うのであれば、Marjan Islandは2026〜2027年の数年間、最も観察すべきエリアと言えるでしょう。