YAMATO 戸山昇に聞く、ドバイ不動産が利回りで選ばれる理由|シンガポール・香港比較
ドバイ不動産の魅力を一言で言うなら、利回りの高さです。YAMATO CAPITAL代表の戸山昇は、日本人向けの説明でまずこの点を挙げます。感覚値としての実質利回りは平均5〜6%。シンガポールや香港と比べると、なぜその水準が語られやすいのかが見えてきます。
この記事では、まず利回りを三都市で比べ、そのあとに理由を三つ——面積あたり単価の安さ、人口増による賃貸実需、税金などのコストの薄さ——の順に整理します。
まず見る。ドバイの利回りはほかの都市より高く語られやすい
現場での目安として、戸山氏はドバイの実質利回りを平均5〜6%と話します。公開レポートでも近い水準が出ており、香港の公式市場利回りや、シンガポール中心部でよく語られる水準と比べると、ドバイのほうが高い並びになります。
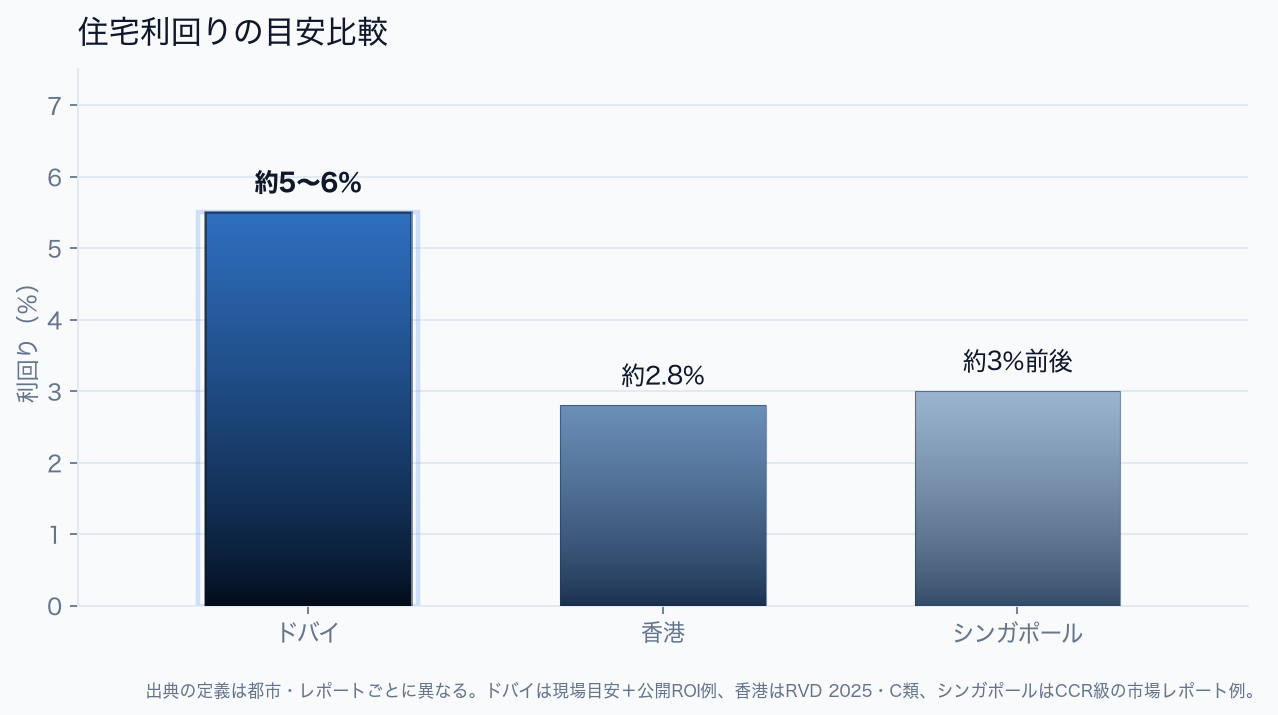
図:住宅利回りの目安。定義は都市・レポートごとに異なる。ドバイは現場目安と公開ROI例、香港はRVDの市場利回り、シンガポールはCCR級の市場レポート例。
定義がレポートごとに違うため、「あなたの物件も同じ%」とは言えません。それでも、ドバイで5〜6%帯が語られること自体は、公開数字と現場の感覚が重なります。
外国人の追加買主印紙税が重いシンガポールでは、入口コストを含めると賃貸利回りを取りにいくハードルがさらに上がる、と戸山氏は見ています。
ここで必ず補足するのが、表示利回りと手元に残る利回りの差です。サービスチャージ、空室、登記費用、日本からの送金コストを引くと、広告の%はそのまま残りません。利回りが高いと言われる理由を、次の三節で順に見ます。
理由1. 面積あたり単価が安く、初期の入手コストが低い
利回りは「年間賃料 ÷ 物件価格」が基本です。分母の物件価格が相対的に低いと、同じ賃料でも%は上がりやすくなります。ドバイの利回りを語るとき、戸山氏が最初に並べるのもこの単価差です。
中心部の1ベッドルームなら、おおよそ1億円前後・70〜80平米——これが戸山氏のよく使う目安です。Downtown Dubaiなど需要の強いエリアでの感覚値として見てください。同じ広さ帯を香港・シンガポールの中心部と並べると、平米単価の差ははっきりします。
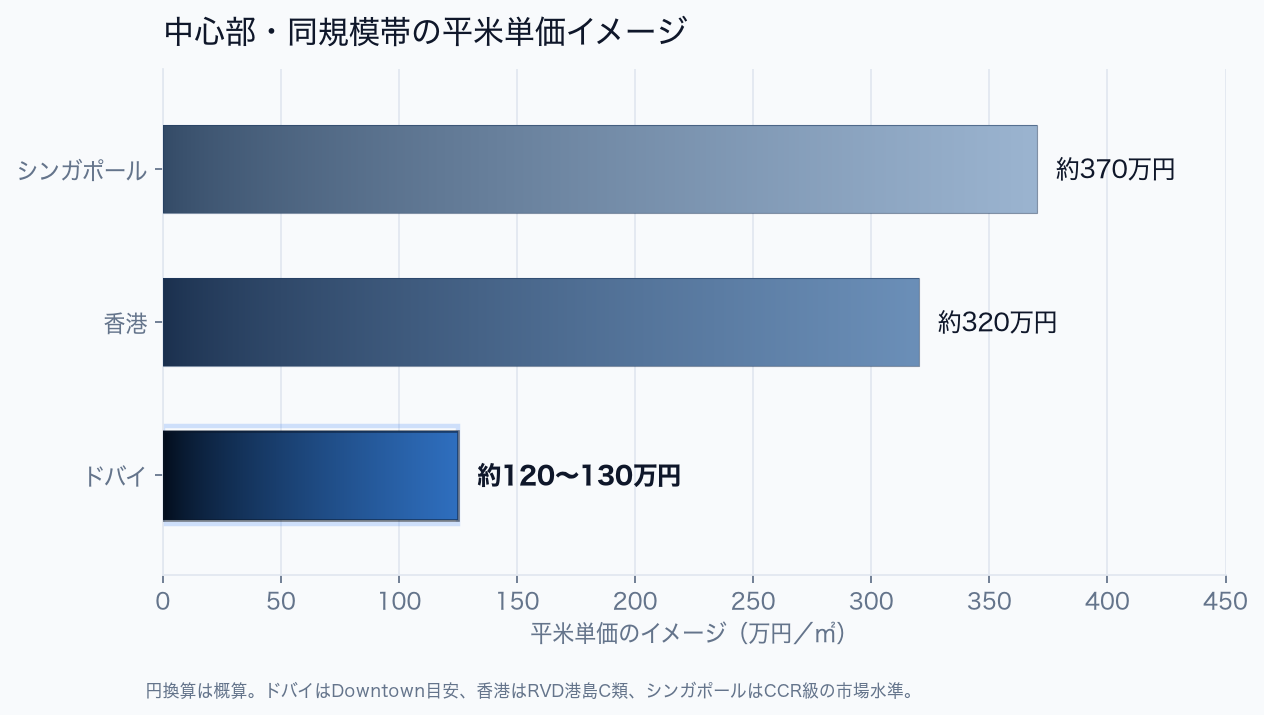
図:平米単価のイメージ(円換算は概算)。ドバイはDowntown目安、香港はRVD港島の同規模帯、シンガポールはCCR級の市場水準。
同じ広さでも初期に投じる金額が違う。だから利回りの%が、ほかの都市より高く見えやすい——戸山氏の言い方は率直です。市全体の平均は中心部より低いので、買うエリア・間取り・完成状態の成約は個別に見る必要があります。
理由2. 人口が増えており、賃貸の実需がある
分母が安くても、借り手がいなければ利回りは絵に描いた餅です。利回りの次に戸山氏が話すのが、人口増による賃貸実需です。日本人向けには「年間10万人以上増えている」と説明することが多いですが、公開統計では近年それ以上の増分が続いています。
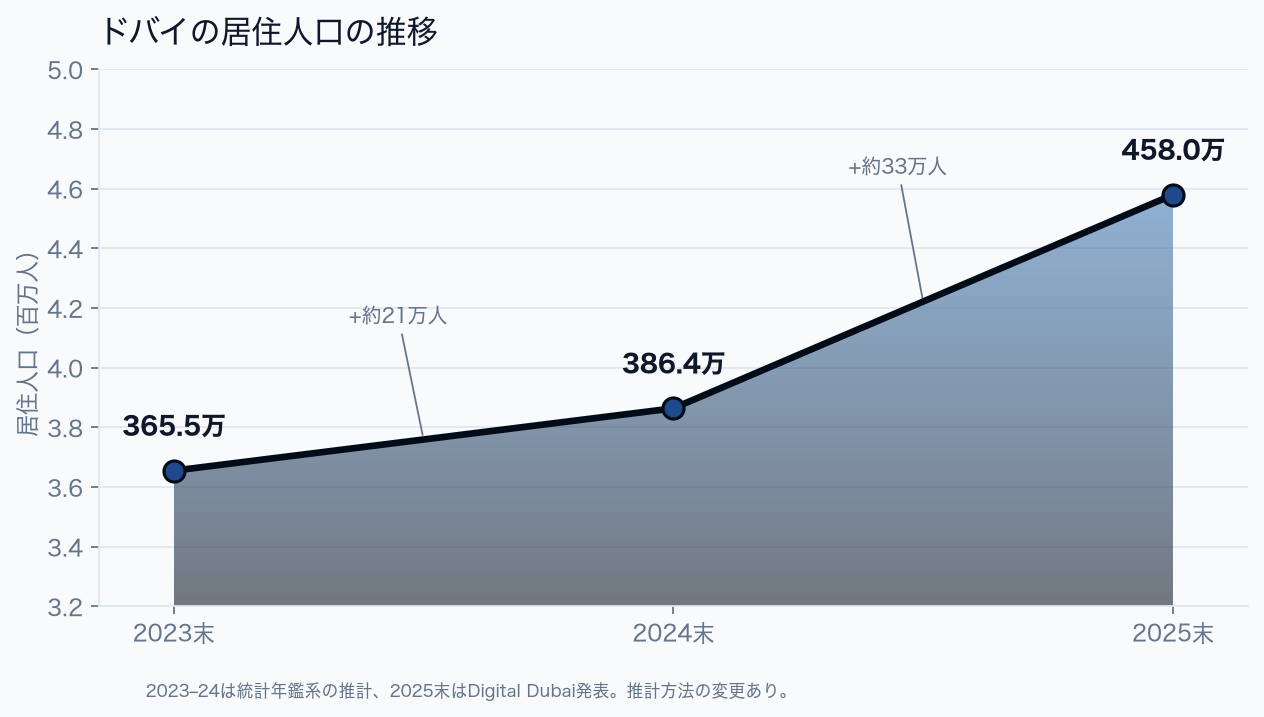
図:居住人口の推移。近年は年十万人を大きく超える増分。推計方法の変更あり(Digital Dubai発表ほか)。
この人口増は、都市計画ともつながっています。Dubai 2040 Urban Master Plan(dubai2040.ae)では、人口の大幅な拡大、都市拠点の再編、公共交通の徒歩圏に住む住民割合の引き上げなどが掲げられています。人口とインフラをセットで伸ばす計画を前面に出している点を、戸山氏は重視します。短期の価格上昇だけを見るより、拠点と交通の話も確認する、という読み方です。計画は目標であり、完成保証ではありません。
人口が増えても、すべての部屋に借り手がつくわけではありません。どのエリアの、どんな間取りを、誰が借りるのかまで落とさないと、人口増を利回りの材料にできない——それが戸山氏の立場です。
理由3. 税金などのコストが少なく、利回りを侵食しにくい
利回りを保つもう一つの要素が、購入時・保有時に残る税負担の薄さです。シンガポール・香港と比較するとき、戸山氏が必ず並べるのもこの点です。
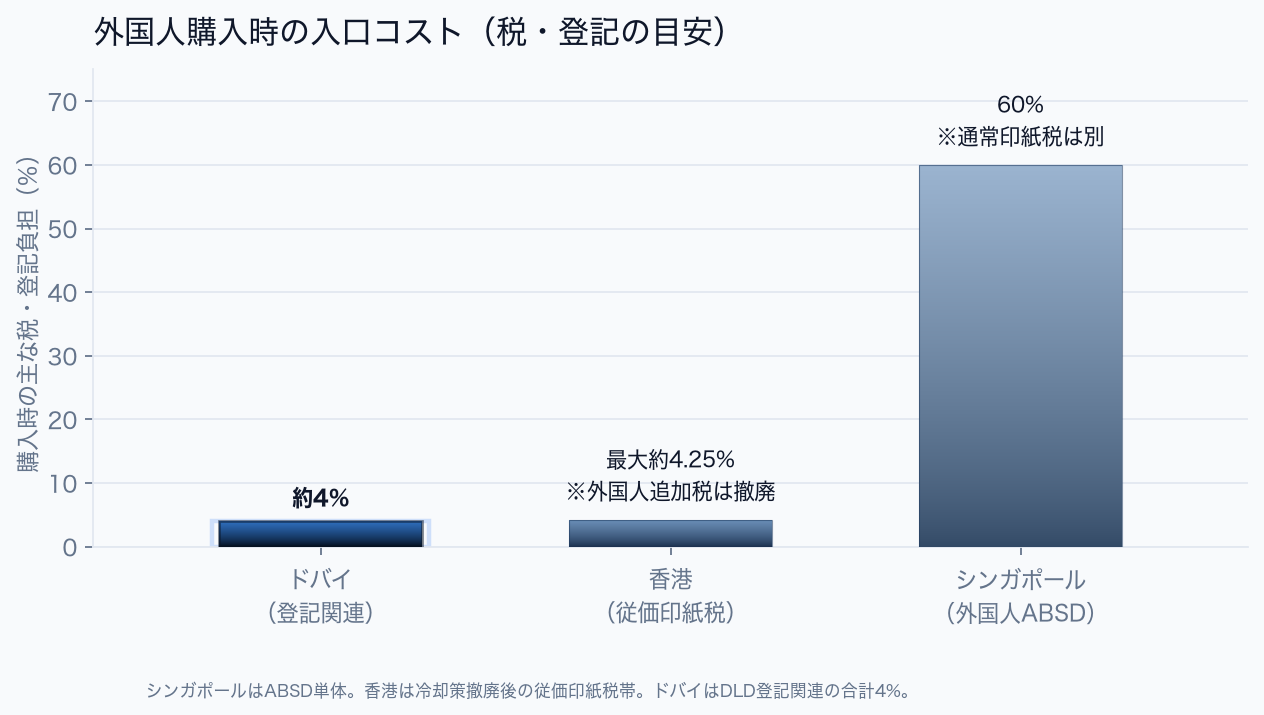
図:外国人購入時の主な税・登記負担の目安。シンガポールは外国人向け追加買主印紙税(ABSD)が中心。香港は冷却策撤廃後、住民と同じ従価印紙税の仕組み。ドバイは土地局の登記関連が中心で、個人のキャピタルゲイン税・所得税・固定資産税に相当する毎年の保有税は一般に薄い。
テナント側の自治体手数料や、サービスチャージなど保有コストは別にあるため、「税金ゼロで何もかからない」ではありません。それでも、賃料収入や売却益に対する個人課税が薄いと、表示利回りと手元の差が開きにくい、というのが戸山氏の見立てです。
入口の税が膨らめば、同じ賃料でも利回りの%は下がります。シンガポールの外国人向け追加印紙税は、その典型です。「香港は買いにくくなくなったが、同じ広さの単価は高く、利回りも低く出やすい」——戸山氏の整理はこうです。
利回りの高さは、三つの理由が重なった結果
ドバイで利回りが高く語られやすい背景には、面積あたり単価の低さ(初期コスト)、人口増とマスタープランに支えられた賃貸実需、購入時の税・登記負担の薄さがあります。図表で見た差は、その三つが重なった結果です。
都市同士の優劣表で終わらせないこと。それが戸山氏の結論です。利回りが高いと言われる理由を理解したうえで、候補物件の成約単価、想定賃料の根拠、サービスチャージ、空室、登記、送金までを同じ表に並べる。都市比較は興味の入口、購入判断は物件単位——この切り分けが説明の核です。
物件選びや購入手続きの全体像は、ドバイ不動産の購入ガイドもご覧ください。